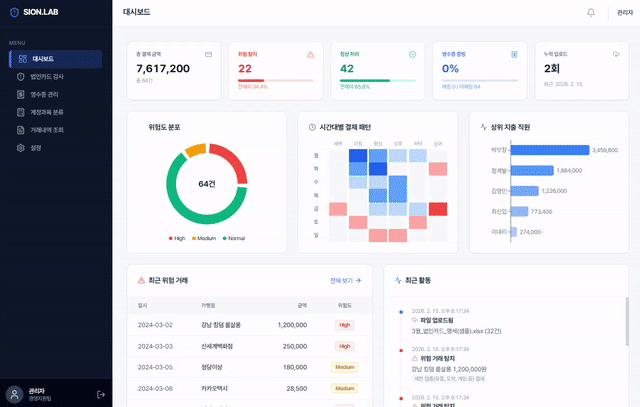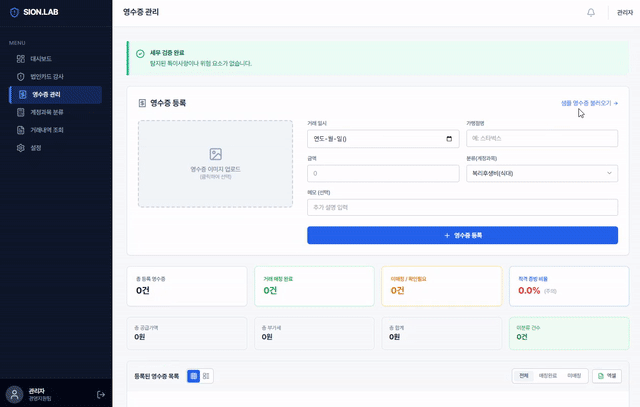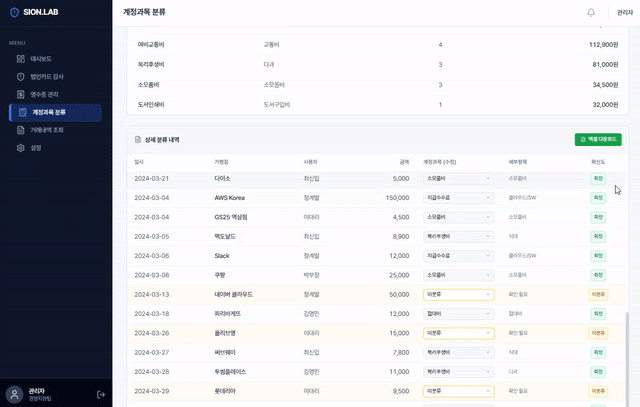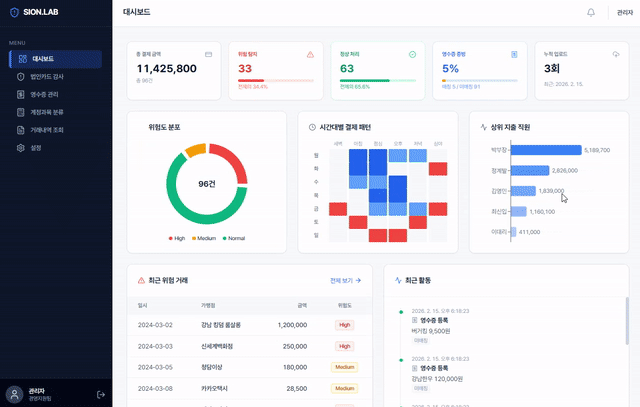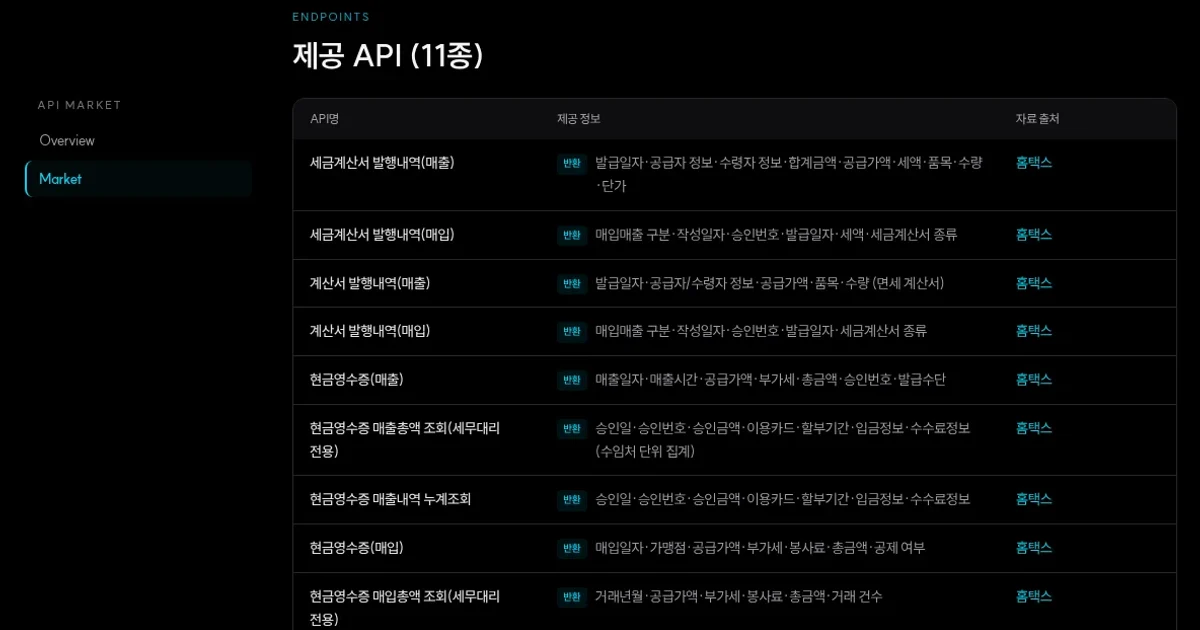
회계 업무에는 반복 입력과 전문 판단이 함께 들어 있습니다. 둘을 구분하지 않고 전부 자동화하려 하면 오류가 조용히 다음 단계로 넘어갈 수 있습니다.
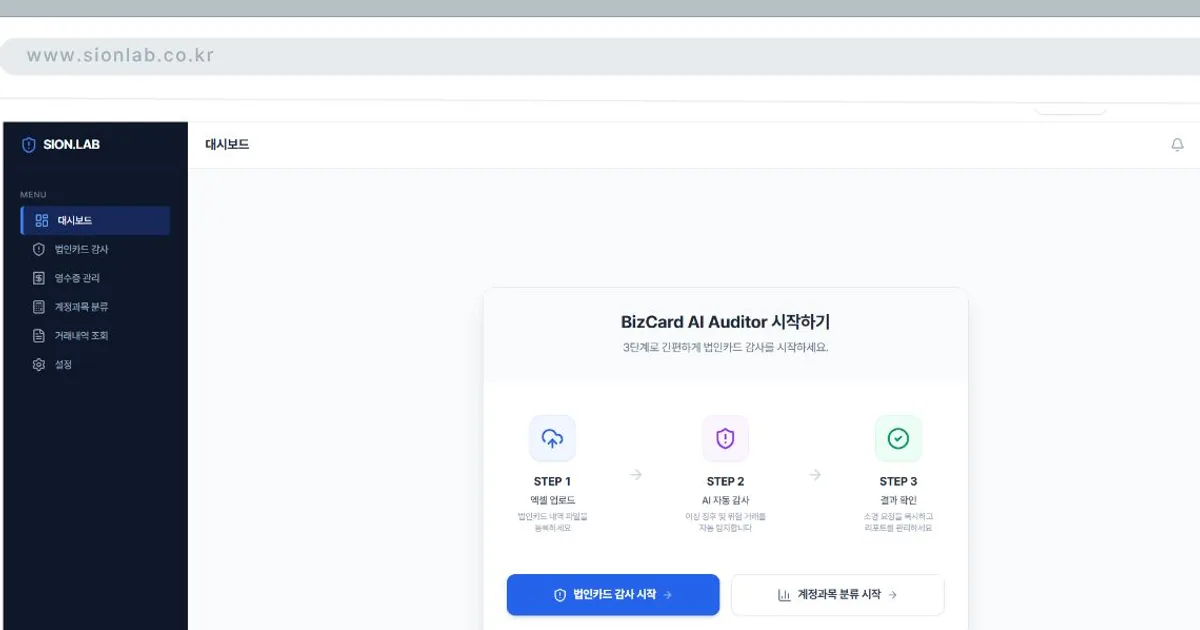
이 글은 공개된 회계 자동화 프로토타입과 세무사무소 자동화 설계 글을 바탕으로 업무 경계를 설명합니다. 실제 고객의 도입 성과를 제시하는 글은 아닙니다.
자동화하기 좋은 구간
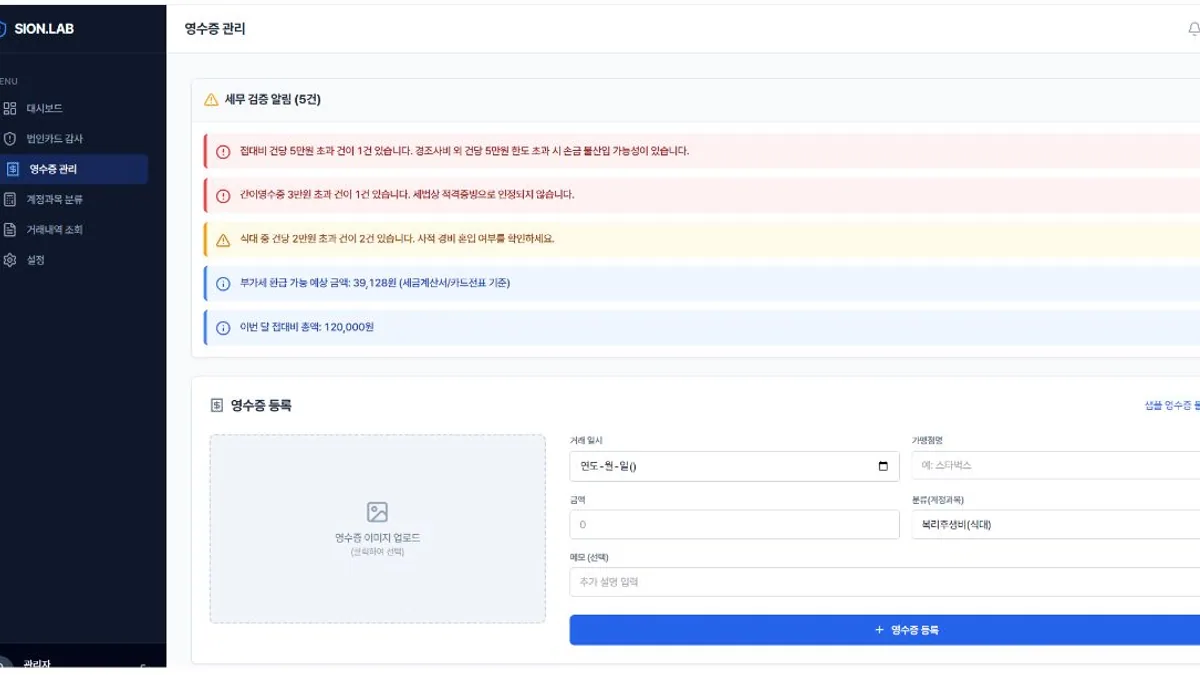
| 업무 단계 | 시스템이 맡을 수 있는 일 | 사람이 확인할 일 |
|---|---|---|
| 자료 수집 | 메일·업로드 자료 모으기, 파일명 정리 | 제출 권한과 대상 확인 |
| 기본 입력 | 거래일·금액·거래처 후보 추출 | 원본과 불일치한 값 수정 |
| 분류 | 계정과목 후보와 근거 표시 | 예외 거래의 최종 분류 |
| 누락 확인 | 거래처별 필수 자료 비교 | 추가 요청 여부 결정 |
| 보고 준비 | 정해진 양식으로 집계 | 신고·회계 판단과 승인 |
시스템이 “정답”을 넣는 대신 후보와 근거를 보여주면 검토자는 위험한 항목부터 볼 수 있습니다. 낮은 신뢰도, 큰 금액, 새로운 거래처처럼 검토 우선순위를 정하는 기준도 함께 필요합니다.
사람에게 남겨야 할 세 가지
첫째, 세법과 계약 해석이 필요한 판단입니다. 둘째, 신고·지급·외부 제출처럼 되돌리기 어려운 승인입니다. 셋째, 원본 자체가 불완전하거나 서로 충돌하는 예외입니다.
특히 전자세금계산서 발행은 수집과 초안 생성은 자동화할 수 있어도 발행 주체와 승인 흐름을 분리해야 합니다. 세금계산서 자동 발행 글은 이 흐름을 함께 볼 수 있는 기존 자료입니다.
검수 기록이 자동화의 품질을 만듭니다
검토자가 바꾼 계정과목, 반려한 거래, 추가로 요청한 증빙을 기록하면 다음 달에 같은 예외를 빠르게 찾을 수 있습니다. 다만 검토 결과를 곧바로 일반 규칙으로 만들기보다 담당자가 승인한 규칙만 운영에 반영해야 합니다.
회계 자동화의 목표는 전문가를 빼는 것이 아니라, 전문가가 검토할 대상을 선명하게 만드는 것입니다.
처음 자동화할 업무를 고르는 순서는 중소기업 업무 자동화 시작 가이드에 정리했습니다.
문의 전에 월별 증빙 종류, 승인 담당자, 자주 생기는 예외 거래를 준비해 주세요.